
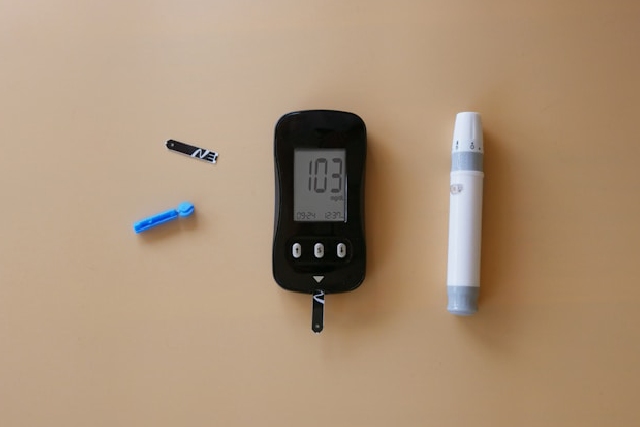
Vivre avec un diabète en 2026 ne doit plus être un frein pour accéder sereinement à une assurance, notamment lorsqu’il s’agit de contracter un prêt immobilier. Les évolutions législatives récentes ont transformé le paysage de l’assurance emprunteur, en assouplissant les conditions d’accès et en adaptant les critères de sélection aux spécificités de cette maladie chronique. Pourtant, le chemin reste souvent semé d’embûches pour les diabétiques, confrontés à des exclusions, surprimes ou refus. Dans ce contexte, connaître les mécanismes d’évaluation des risques, les garanties essentielles à privilégier, ainsi que les solutions mutualisées comme DIABETE ASSUR’, devient crucial pour réussir son choix d’assurance. Ce guide rassemble les informations indispensables pour maîtriser les enjeux sanitaires, légaux et financiers liés à l’assurance quand on convie du diabète au projet immobilier.
Les fondamentaux de l’assurance prêt immobilier pour les personnes diabétiques en 2026
L’assurance prêt immobilier représente souvent un passage obligé et complexe pour les personnes diabétiques. En 2026, le marché a profondément changé, notamment grâce à la Loi Lemoine qui supprime le questionnaire de santé pour certains prêts, offrant une nouvelle liberté d’accès. Cette législation concerne les crédits immobiliers dont le montant est inférieur à 200 000 euros et dont le remboursement s’achève avant les 60 ans de l’emprunteur. Dans ce cas, aucune question médicale ne peut être posée à l’emprunteur, ce qui signifie que les troubles liés au diabète ne peuvent pas justifier un refus ou une surprime. Cependant, pour ces prêts, il est fréquent que l’assurance exclue automatiquement les risques liés au diabète, comme les complications ou les conséquences de la maladie.
Pour les prêts plus importants ou dont la durée dépasse l’âge limite, l’assureur conserve le droit d’imposer un questionnaire de santé détaillé. Ce dernier permet d’évaluer les risques liés au diabète en s’appuyant sur plusieurs critères : le type de diabète (type 1 insulinodépendant ou type 2), le contrôle de la glycémie via l’HbA1c (hémoglobine glyquée), les éventuelles complications (rétinopathie, néphropathie, neuropathie) et la stabilité du traitement médical. Ces informations sont nécessaires pour évaluer les risques spécifiques et déterminer les surprimes, exclusions ou refus éventuels de garanties.
En parallèle, la convention AERAS (s’Assurer et Emprunter avec un Risque Aggravé de Santé) agit comme un mécanisme facilitateur. Mise à jour régulièrement, elle vise à améliorer l’accès à l’assurance pret immobilier diabetique en imposant des règles pour limiter les refus abusifs. Le droit à l’oubli, qui permet aux personnes dont la pathologie est stabilisée depuis un certain nombre d’années de ne pas déclarer leur maladie, contribue également à simplifier les démarches. Néanmoins, la prudence reste de mise et il faut toujours bien étudier les conditions proposées par chaque assureur, car le traitement des risques varie d’un contrat à l’autre.
Cette approche légale et médicale encadre la manière dont le diabète est pris en compte, mais la diversité des situations individuelles oblige à une analyse personnalisée. Certains profils, en particulier ceux avec un diabète bien équilibré et sans complications, bénéficient d’une acceptation plus facile et de conditions tarifaires proches de la moyenne. À l’inverse, les cas plus complexes doivent s’attendre à des contraintes plus fortes. Pour ces raisons, il ne faut jamais négliger la phase de préparation avant la souscription à une assurance emprunteur.
Processus de souscription et garanties adaptées pour personnes diabétiques
Le processus de souscription d’une assurance quand on est diabétique est souvent perçu comme un parcours du combattant, pourtant il s’appuie sur des étapes précises et des critères bien définis. La première barrière est liée au type et au montant du crédit à assurer. Pour un prêt inférieur à 200 000 euros remboursé avant 60 ans, diriger sa demande vers un contrat sans questionnaire de santé simplifie l’accès à la couverture, mais s’accompagne fréquemment d’une exclusion explicite du diabète dans le périmètre des garanties. Autrement dit, les risques liés à la maladie ne seront pas toujours couverts, ce qui peut poser problème en cas de complications.
Au-delà de ce seuil, un questionnaire médical complet devient incontournable. Celui-ci inclut des questions détaillées sur l’ancienneté du diabète, le type, les valeurs d’HbA1c récentes, la prise en charge médicale par un spécialiste, ainsi que les bilans complémentaires qui témoignent du suivi (examen cardiaque, évaluations rénales et ophtalmologiques). Ces données permettent aux équipes d’évaluation des risques d’établir un profil précis et de proposer une tarification adaptée.
Le schéma des garanties dans les contrats d’assurance prêt immobilier comprend généralement les couvertures classiques : décès et perte totale et irréversible d’autonomie (PTIA). Pour les personnes diabétiques, les contrats incluent souvent des garanties complémentaires comme l’invalidité temporaire (ITT), l’invalidité partielle (IPP) ou permanente (IPT), dont la prise en charge dépend étroitement de la stabilité et des complications du diabète.
Les exclusions concernent surtout les situations où le diabète est mal contrôlé ou associé à des complications sévères. Les assureurs peuvent ainsi écarter certaines garanties ou appliquer des surprimes selon le risque médical évalué. Pour exemple, un diabète de type 1 avec des complications microangiopathiques majeures entraînera logiquement un traitement plus restrictif que celui d’un diabète de type 2 récemment diagnostiqué et bien équilibré.
Choisir une assurance mutualisée ou spécialisée pour les diabétiques : avantages et limites
Face aux limites des assurances traditionnelles, des solutions mutualisées et dédiées aux personnes diabétiques ont émergé pour répondre aux besoins spécifiques de cette population. Parmi elles, DIABETE ASSUR’ est l’un des exemples les plus représentatifs. Issu d’un partenariat entre la Fédération Française des Diabétiques et Euroditas, ce type de contrat mutualise les risques au sein d’un groupe de diabétiques, ce qui permet souvent de bénéficier de tarifs plus avantageux et d’un moindre nombre d’exclusions.
Ce fonctionnement collaboratif suppose une adhésion soit à la Fédération soit à une structure partenaire, avec un suivi médical régulier attesté par un bilan annuel. Cette démarche collective permet de mieux répartir les risques et ainsi d’équilibrer les tarifs : les assurés profitent d’un engagement plus solidaire, qui reflète leur réalité sanitaire sans majorations excessives.
Cependant, ces contrats mutualisés présentent aussi certaines limites. Ils ne sont pas toujours adaptés aux cas de polypathologies complexes, aux professions à risques ou aux prêts immobiliers de montant très élevé. Dans certaines situations, une assurance emprunteur individuelle personnalisée peut s’avérer plus adéquate, notamment si le diabète est limité et que les autres éléments du dossier sont rassurants.
La délégation d’assurance, introduite par la Loi Lemoine et renforcée par la loi Lagarde, offre aujourd’hui la possibilité de choisir librement son contrat hors des groupes bancaires. Cette liberté accrue permet à l’emprunteur diabétique d’opter pour une couverture plus souple et mieux adaptée à son profil, parfois au prix d’une surprime modérée mais avec une meilleur qualité globale des garanties.
Les stratégies pour préparer efficacement son dossier médical et consolider son dossier d’assurance
La préparation du dossier médical est une étape déterminante pour obtenir une assurance adaptée avec un diabète. Une présentation claire, complète et bien documentée facilite l’analyse du dossier par les assureurs et limite les refus ou surprimes excessives.
Il convient de rassembler plusieurs documents essentiels : un bilan récent de l’HbA1c, qui évalue le contrôle glycémique sur plusieurs mois, des rapports médicaux détaillés venant du diabétologue, ainsi que les résultats d’examens complémentaires comme les bilans cardiaques, ophtalmologiques ou rénaux. Tous ces éléments démontrent la qualité et la régularité du suivi médical, preuve d’une prévention active.
Préparer ces documents en amont permet aussi d’anticiper les questions posées dans les questionnaires de santé et d’apporter des preuves solides de la maîtrise de la maladie. Par exemple, une personne avec un taux d’HbA1c stable et en-dessous des seuils recommandés montrera un profil plus rassurant que quelqu’un dont les résultats sont fluctuants ou élevés.
Sur le plan organisationnel, mieux vaut soumettre son dossier médical complet dès la demande d’assurance pour accélérer la réponse et éviter les allers-retours chronophages. Une bonne gestion du temps est cruciale car les délais de réponse influencent souvent la conclusion de la transaction immobilière.



Poster un Commentaire Annuler la réponse
Vous devez vous connecter pour publier un commentaire.